3 နှစ်ကြာ hypochlorous အက်ဆစ်ပိုးသတ်ဆေးကိုဝယ်ယူခြင်းဖြင့်ကျွန်ုပ်တို့၏ HOCL မီးစက် 2 ယူနစ်ကိုဝယ်နိုင်သည်
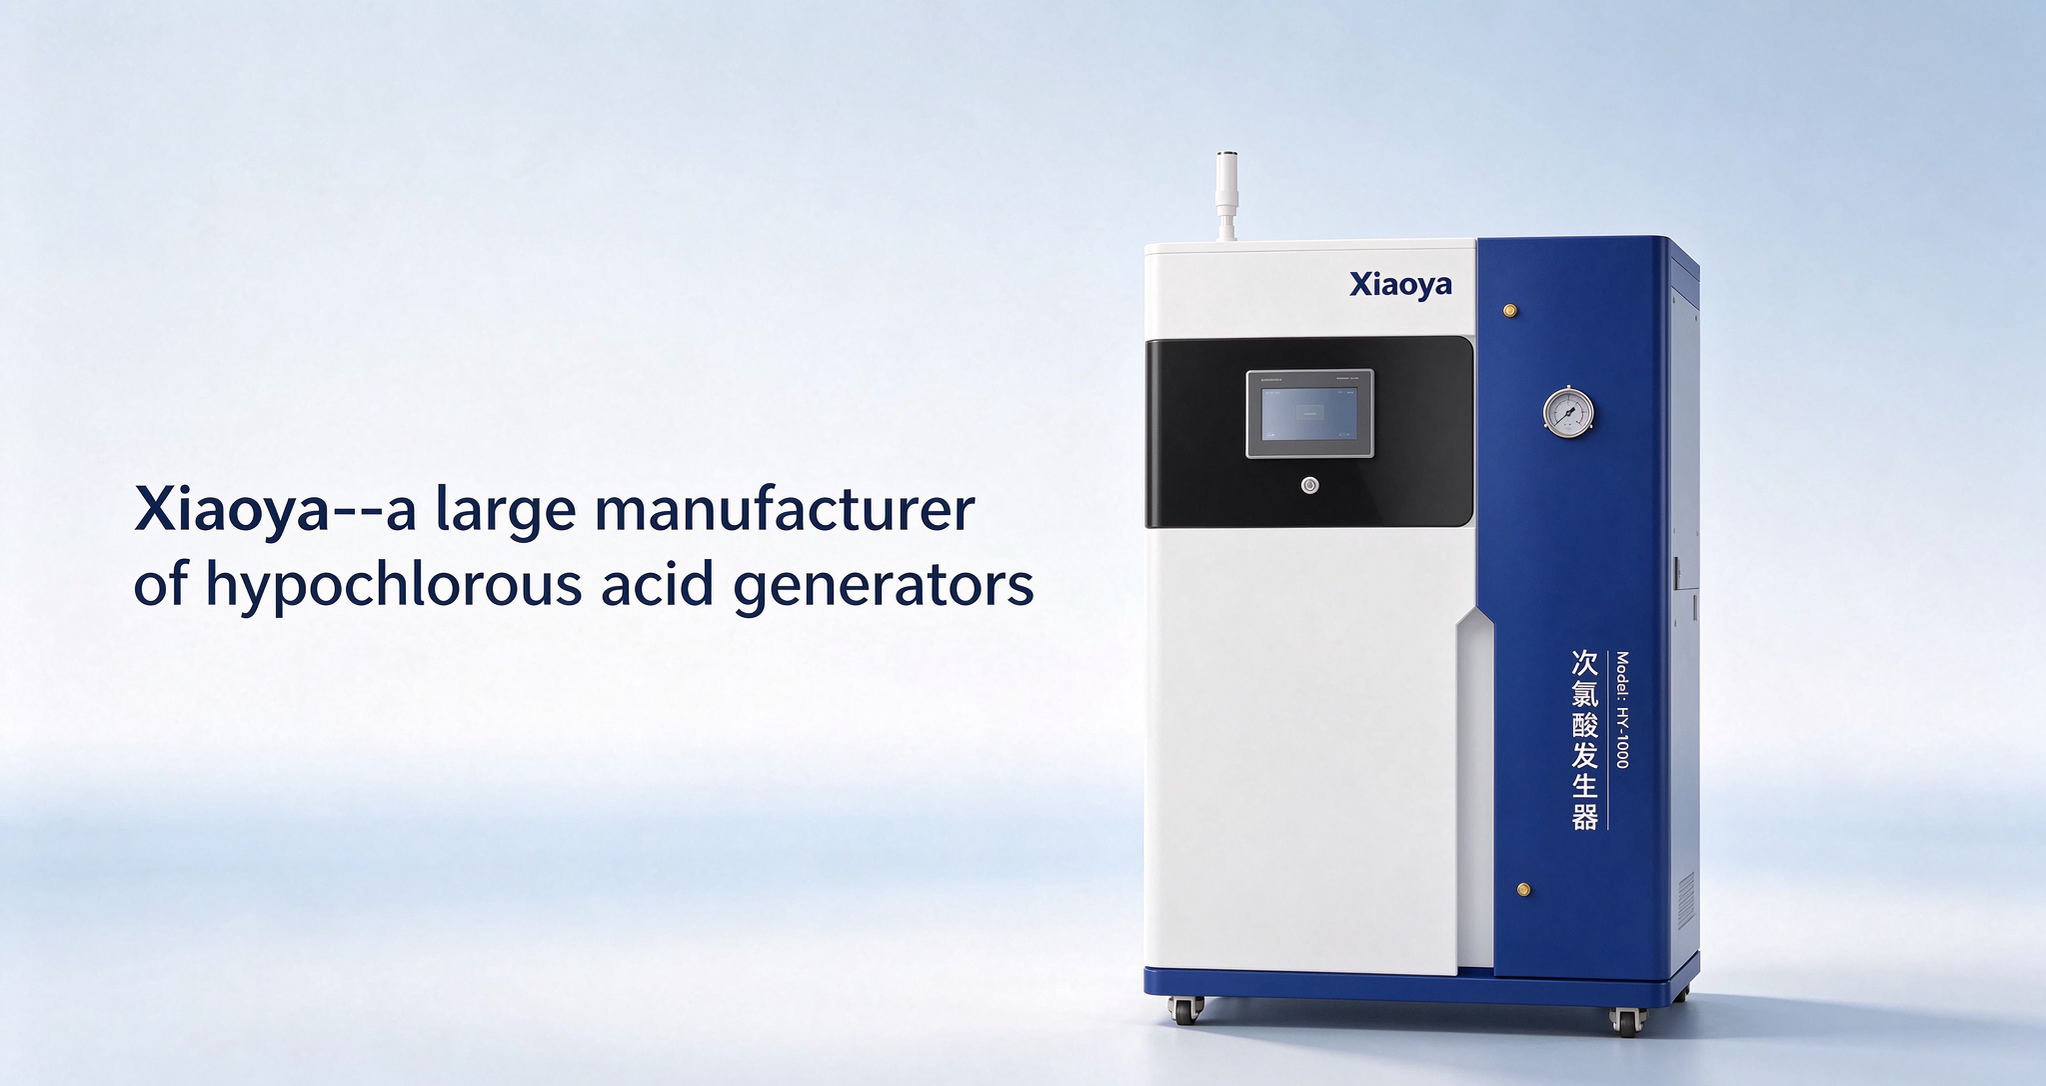
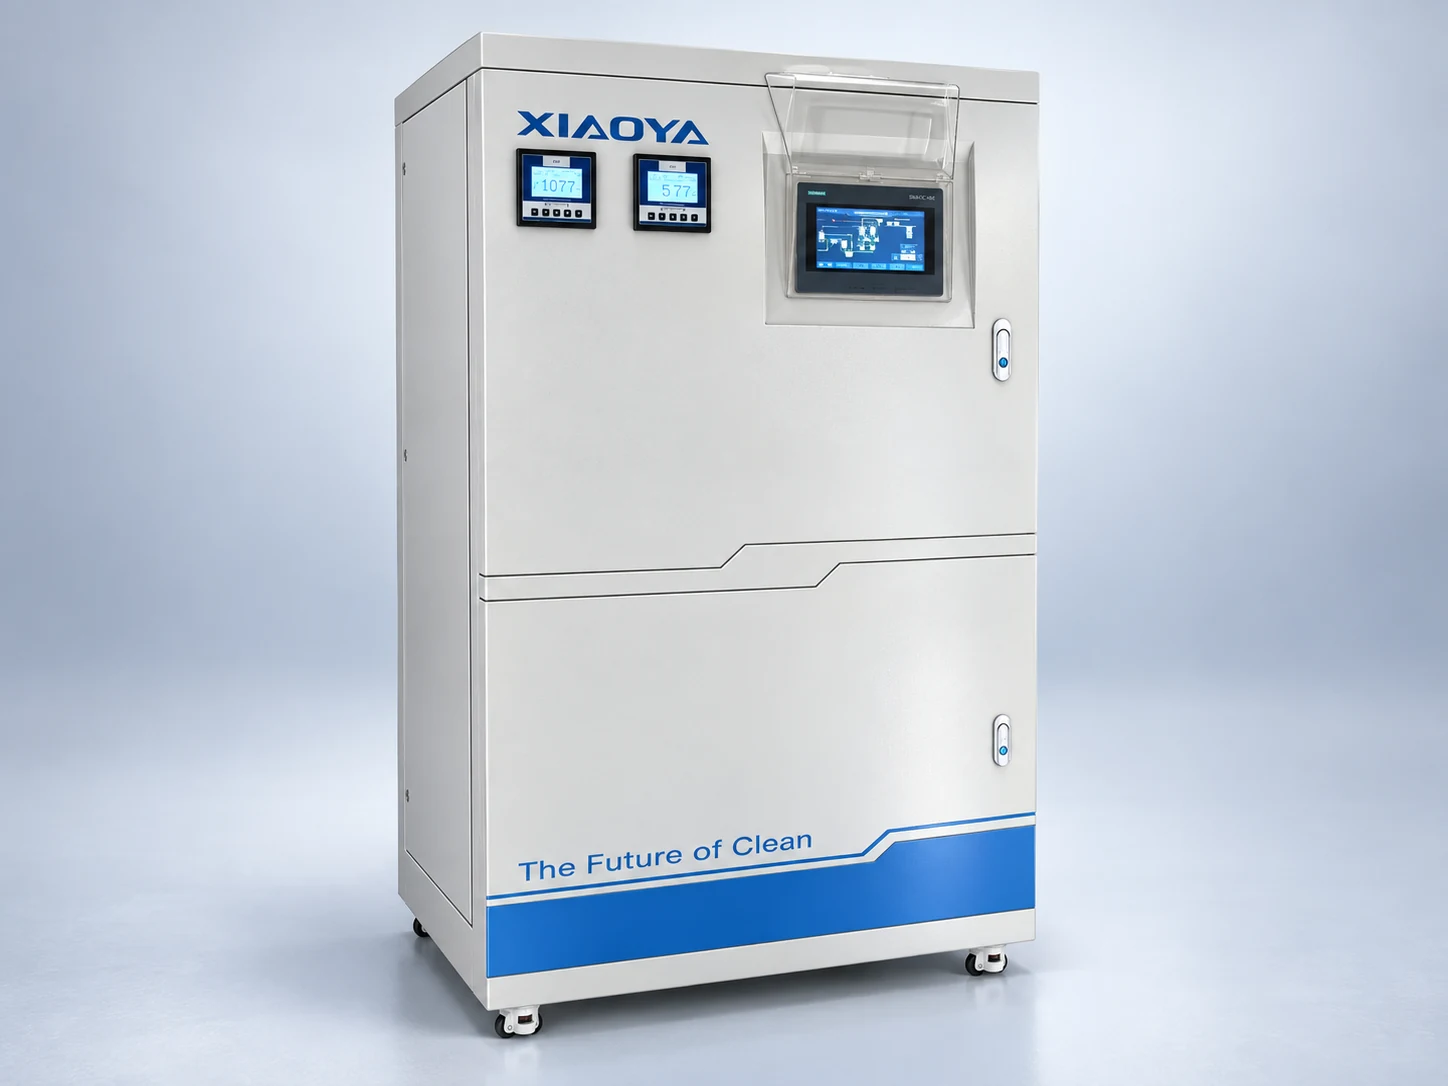
ယခုနှစ်သြဂုတ်လတွင်၊ ကျွန်ုပ်တို့အဖွဲ့သည် ထိုင်းနိုင်ငံရှိ တူနာငါးထုတ်လုပ်သည့်စက်ရုံတွင် ပိုးသတ်ခြင်းစနစ်အဆင့်မြှင့်တင်မှု ပြီးစီးခဲ့ပါသည်။ နောက်ဆုံးလက်ခံမှုအဆင့်တွင်၊ ကုမ္ပဏီသည် ကျွန်ုပ်တို့၏ site တွင်ထုတ်လုပ်သည့်ဖြေရှင်းချက်သို့ပြောင်းခြင်း၏ရေရှည်ကုန်ကျစရိတ်သက်ရောက်မှုများကိုအကဲဖြတ်ရန် လွန်ခဲ့သည့်သုံးနှစ်အတွင်း ထုပ်ပိုးထားသော hypochlorous acid (HOCl) ပိုးသတ်ဆေးအတွက် ၎င်းတို့၏အသုံးစရိတ်များကို ပြန်လည်သုံးသပ်ရန် ဆုံးဖြတ်ခဲ့သည်။ နောက်ဆုံး ကိန်းဂဏန်းများသည် လက်ရှိရှိနေသူတိုင်းကို အံ့အားသင့်စေသည်- စက်ရုံသည် လွန်ခဲ့သောသုံးနှစ်အတွင်း ကြိုတင်ထုပ်ပိုးထားသော hypochlorous အက်ဆစ်အတွက် စုစုပေါင်း $16,800 သုံးစွဲခဲ့သည်။ ဆန့်ကျင်ဘက်အားဖြင့်၊ ကျွန်ုပ်တို့၏ စက်မှုအဆင့် hypochlorous အက်ဆစ် ဂျင်နရေတာ—300 L/h စွမ်းအားဖြင့်—ဈေးနှုန်းကတော့ $8,200 (ထိုင်းပြည်တွင်းပို့ပေးပါတယ်)။ တစ်နည်းဆိုရသော် ၎င်းတို့သည် လွန်ခဲ့သည့်သုံးနှစ်အတွင်း ပိုးသတ်ဆေးထုပ်ပိုးမှုတွင် သုံးစွဲခဲ့သည့်အရာသည် ယင်းယူနစ်နှစ်ခုကို ဝယ်ယူရန် လုံလောက်မည်ဖြစ်သည်။
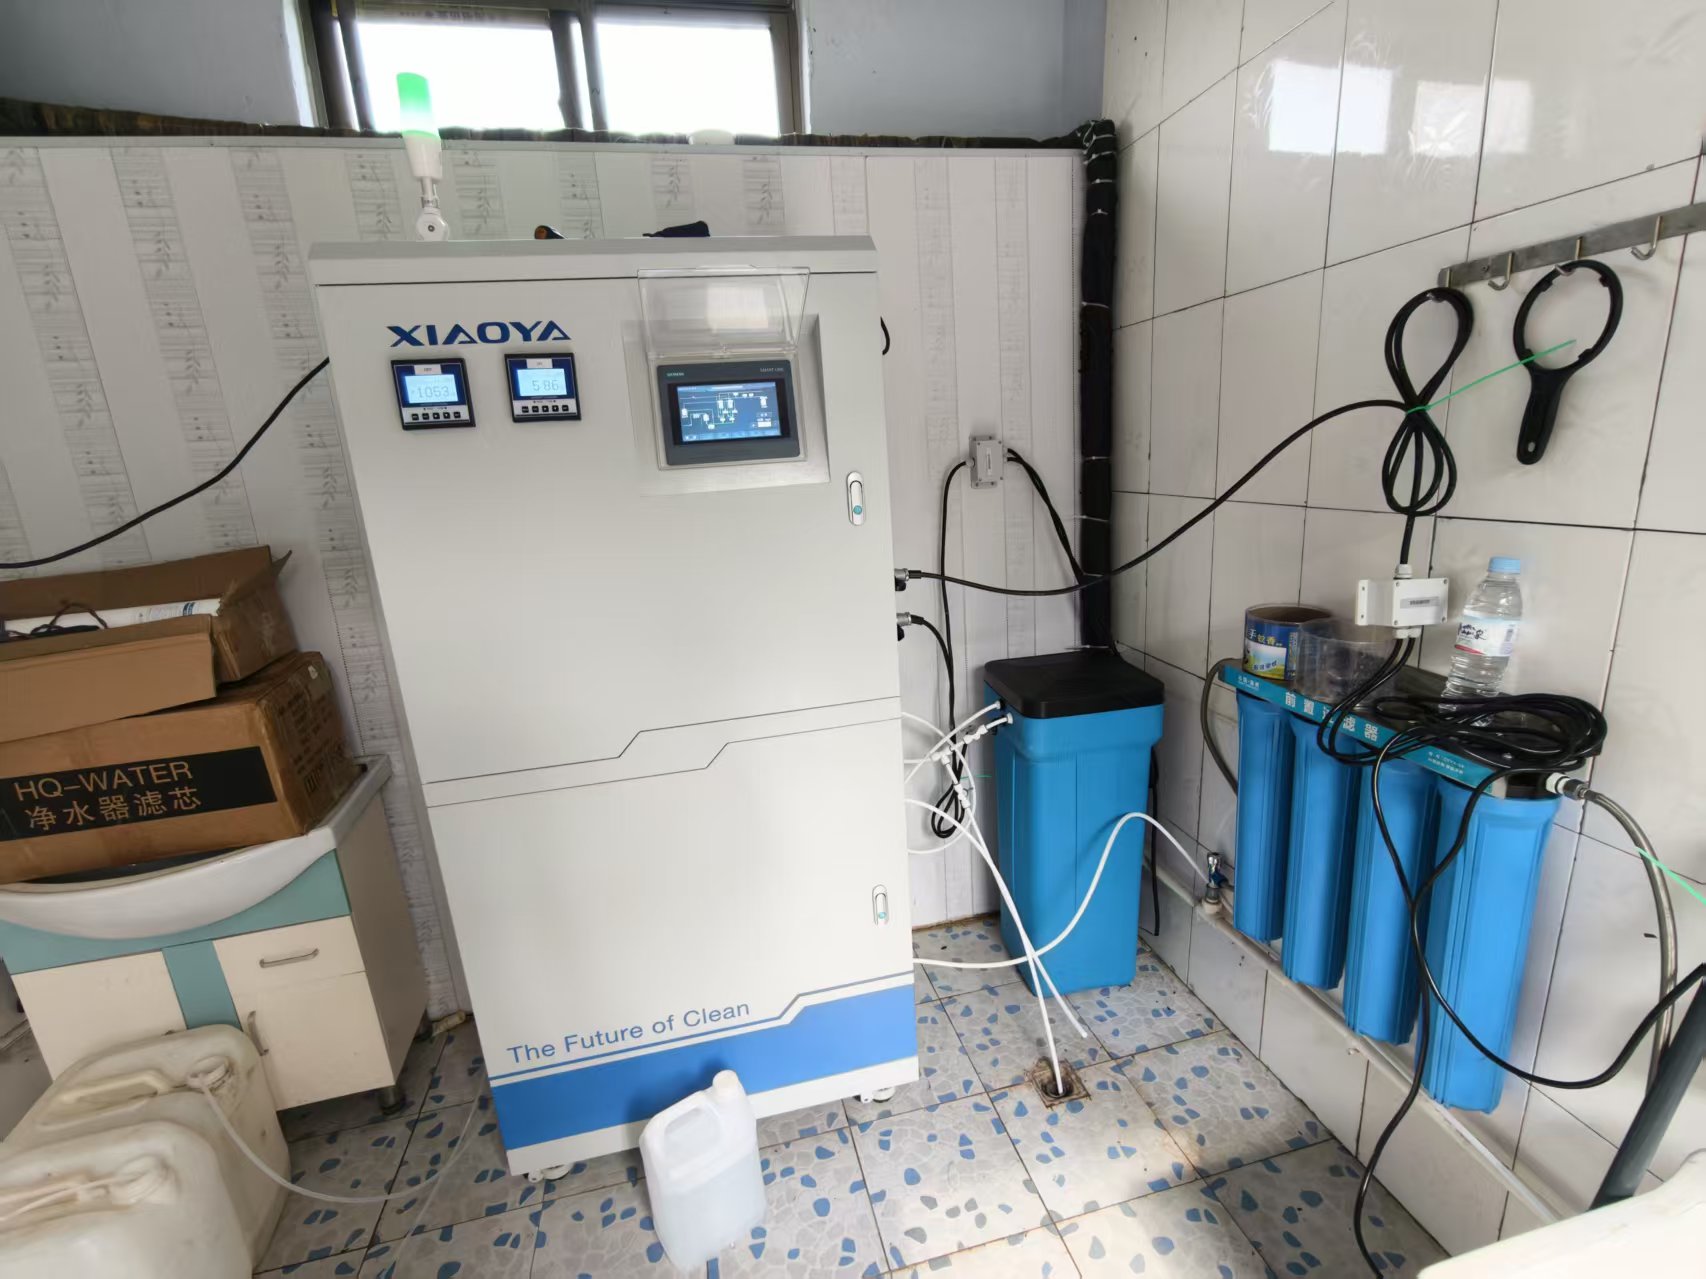
ကျွန်ုပ်တို့၏အတွေ့အကြုံအပေါ်အခြေခံ၍ နိုင်ငံရပ်ခြားမှဖောက်သည်အများအပြားသည် ကြိုတင်ထုပ်ပိုးထားသော hypochlorous အက်ဆစ်ကို ဝယ်ယူခြင်းသည် အဆင်ပြေဆုံးရွေးချယ်မှုဖြစ်သည်ဟု ကနဦးတွင် ယူဆကြသည်။—အပိုပစ္စည်းများ ပြုပြင်ထိန်းသိမ်းမှု သို့မဟုတ် ဝန်ထမ်းလေ့ကျင့်ရေး မလိုအပ်ပါ။ တစ်ယောက်က အသုတ်လိုက် မှာသည်။ အကြိုထုပ်ပိုးထားသော သို့မဟုတ် ဗူးသီး hypochlorous acid သည် "အသုံးပြုရန်အဆင်သင့်ဖြစ်ခြင်း" ၏အားသာချက်ကို ပေးစွမ်းသည်မှန်သော်လည်း၊—နှင့် စက်ပစ္စည်းများတွင် ရင်းနှီးမြုပ်နှံခြင်းထက် စျေးသက်သာပုံပေါ်သည်။—ဤဖောက်သည်အတွက် ကျွန်ုပ်တို့၏ ကျယ်ကျယ်ပြန့်ပြန့် ကုန်ကျစရိတ်ခွဲခြမ်းစိတ်ဖြာမှုသည် လျစ်လျူရှုထားသော၊ ရေရှည် "ဝှက်ထားသော" ကုန်ကျစရိတ်သုံးချက်ကို ဖော်ပြသည်။ ယင်းတို့သည် စဉ်ဆက်မပြတ် ထုတ်လုပ်မှုလိုင်းများရှိသည့် အစားအစာ ပြုပြင်ထုတ်လုပ်သည့် စက်ရုံအများစုတွင် အဖြစ်များသော ပြဿနာများဖြစ်သည်။
ပထမအချက်မှာ စာရင်းဆုံးရှုံးမှုကုန်ကျစရိတ်။ သုံးစွဲမှုမြင့်မားသော စက်ရုံများအတွက်၊ စွန့်ပစ်ပစ္စည်းများကို ရှောင်ရှားရန် အသုံးပြုမှုကို စီမံခန့်ခွဲခြင်းသည် သိသာထင်ရှားသော စိန်ခေါ်မှုတစ်ခုဖြစ်သည်။ လုံး၀အလုံပိတ်ကွန်တိန်နာတွင် သိမ်းဆည်းထားသည့်အခါတွင်ပင်၊ ကြိုတင်ထုပ်ပိုးထားသော hypochlorous acid တွင် တက်ကြွသောကလိုရင်းပါဝင်မှုသည် သဘာဝအတိုင်း 3% ကျဆင်းသွားသည်–တစ်ပတ်လျှင် 5%။ ဖွင့်ပြီးသည်နှင့်၊ ဤပြိုကွဲမှုနှုန်းသည် နှစ်ဆတိုးလာပြီး ၎င်း၏ ပိုးသတ်ခြင်းဆိုင်ရာ ထိရောက်မှုကို ပြင်းထန်စွာ အလျှော့ပေးပါသည်။ ၎င်းတို့၏ ကုန်ကြမ်းဂိုဒေါင်ကို ဆိုက်ရောက်စစ်ဆေးစဉ်တွင် သင်္ဘောစရိတ်လျှော့ချရန်အတွက် အစုလိုက်ဝယ်ယူသည့်စက်ရုံကြောင့် ဖွင့်လှစ်ပြီး ခုနစ်ရက်အကြာတွင် ပိုးသတ်ဆေး၏ 20% နီးပါးသည် အသုံးမပြုတော့ကြောင်း တွေ့ရှိခဲ့သည်။ အာရုံစူးစိုက်မှုသည် လိုအပ်သော သတ်မှတ်ချက်ထက် ကျဆင်းသွားသောကြောင့် ဖြစ်သည်။—၎င်းသည် အတွင်းပိုင်း အဏုဇီဝ အရည်အသွေး ထိန်းချုပ်မှု စံနှုန်းများကို ပျက်ကွက်စေသည်။—ဤထုတ်ကုန်ကို စွန့်ပစ်ရမည်။ ယင်းတစ်ခုတည်းကြောင့် ကုမ္ပဏီအတွက် ဒေါ်လာ ၃၀၀၀ ဆုံးရှုံးခဲ့သည်။ ဒုတိယပြဿနာမှာ လုပ်ငန်းလည်ပတ်မှုနယ်ပယ်အများအပြားတွင် ထောက်ပံ့ရေးပစ္စည်းများ သိုလှောင်ခြင်းကြောင့် ဖြစ်ပေါ်လာသော ထပ်လောင်းကုန်ကျစရိတ်ဖြစ်သည်။ ဖောက်သည်သည် မတူညီသောပြင်းအားသုံးမျိုးတွင် hypochlorous acid (HOCl) ဖြေရှင်းချက်လိုအပ်သည်- အလုပ်ရုံကြမ်းပြင်များနှင့် ကြီးမားသောစက်ပစ္စည်းများ၏မျက်နှာပြင်များကို ပိုးသတ်ရန်အတွက် 100 ppm၊ အစားအစာ-ထိတွေ့မျက်နှာပြင်များနှင့် ဝန်ထမ်းလက်သန့်ဆေးရည်အတွက် 25 ppm၊ နှင့် ထုတ်လုပ်မှုဧရိယာများတွင် လေ-အမှုန်အမွှားများကို ပိုးသတ်ခြင်းနှင့် ပိုးသတ်ခြင်းအတွက် 8 ppm။ စက်ရုံသည် လီတာ 20,000 နီးပါးကို စဉ်ဆက်မပြတ် သိုလှောင်ထားရှိမှု၊ ဤစတော့တွင် ချိတ်ဆက်ထားသော အလုပ်အရင်းအနှီး၏ အခွင့်အလမ်းစရိတ်သည် သုံးနှစ်တာကာလအတွင်း $2,000 ကျော်လွန်သွားသည်။ ထို့အပြင်၊ on-site dilution ကာလအတွင်း လုပ်ငန်းလည်ပတ်မှုဆိုင်ရာ အမှားအယွင်းများနှင့် ဆက်စပ်နေသော ကုန်ကျစရိတ်များလည်း ရှိပါသည်။ ကြိုတင်ထုပ်ပိုးထားသော (ဒရမ်ထည့်ထားသော) ဖြေရှင်းချက်၏ အာရုံစူးစိုက်မှုကို ပြုပြင်ထားပြီး ဝန်ထမ်းများသည် ဆိုက်အတွင်း ဖျော်ရည်အတွက် တိကျသော စမ်းသပ်ကိရိယာများ မရှိသောကြောင့် ပြဿနာနှစ်ခု မကြာခဏ ပေါ်ပေါက်တတ်သည်- အလွန်အကျွံ အာရုံစူးစိုက်မှု မလိုအပ်သော စွန့်ပစ်ပစ္စည်းများကို ဖြစ်စေသည်၊ သို့မဟုတ် မလုံလောက်သော အာရုံစူးစိုက်မှုသည် ပိုးသတ်ဆေးနှင့် ပိုးသတ်သည့် စံနှုန်းများနှင့် မကိုက်ညီပါ။ လွန်ခဲ့သည့် နှစ်နှစ်အတွင်း EU မှ တင်သွင်းသည့် သီးသန့်ခွဲထွက်မှု မှတ်တမ်းများကို ပြန်လည်သုံးသပ်မှုတွင် ထုတ်လုပ်မှုအတွင်း အရေးကြီးသော အဏုဇီဝအညွှန်းကိန်း ပြဿနာများကြောင့် အီးယူသို့ ရောက်ရှိလာသည့် တင်ပို့မှု ၃ မျိုးကို အကောက်ခွန်က အလံပြထားခဲ့ကြောင်း တွေ့ရှိရပါသည်။ ရလဒ်ထပ်မံစစ်ဆေးခြင်း အခကြေးငွေ နှင့် demurrage charges စုစုပေါင်း $2,200 ကျော်ရှိသည်။
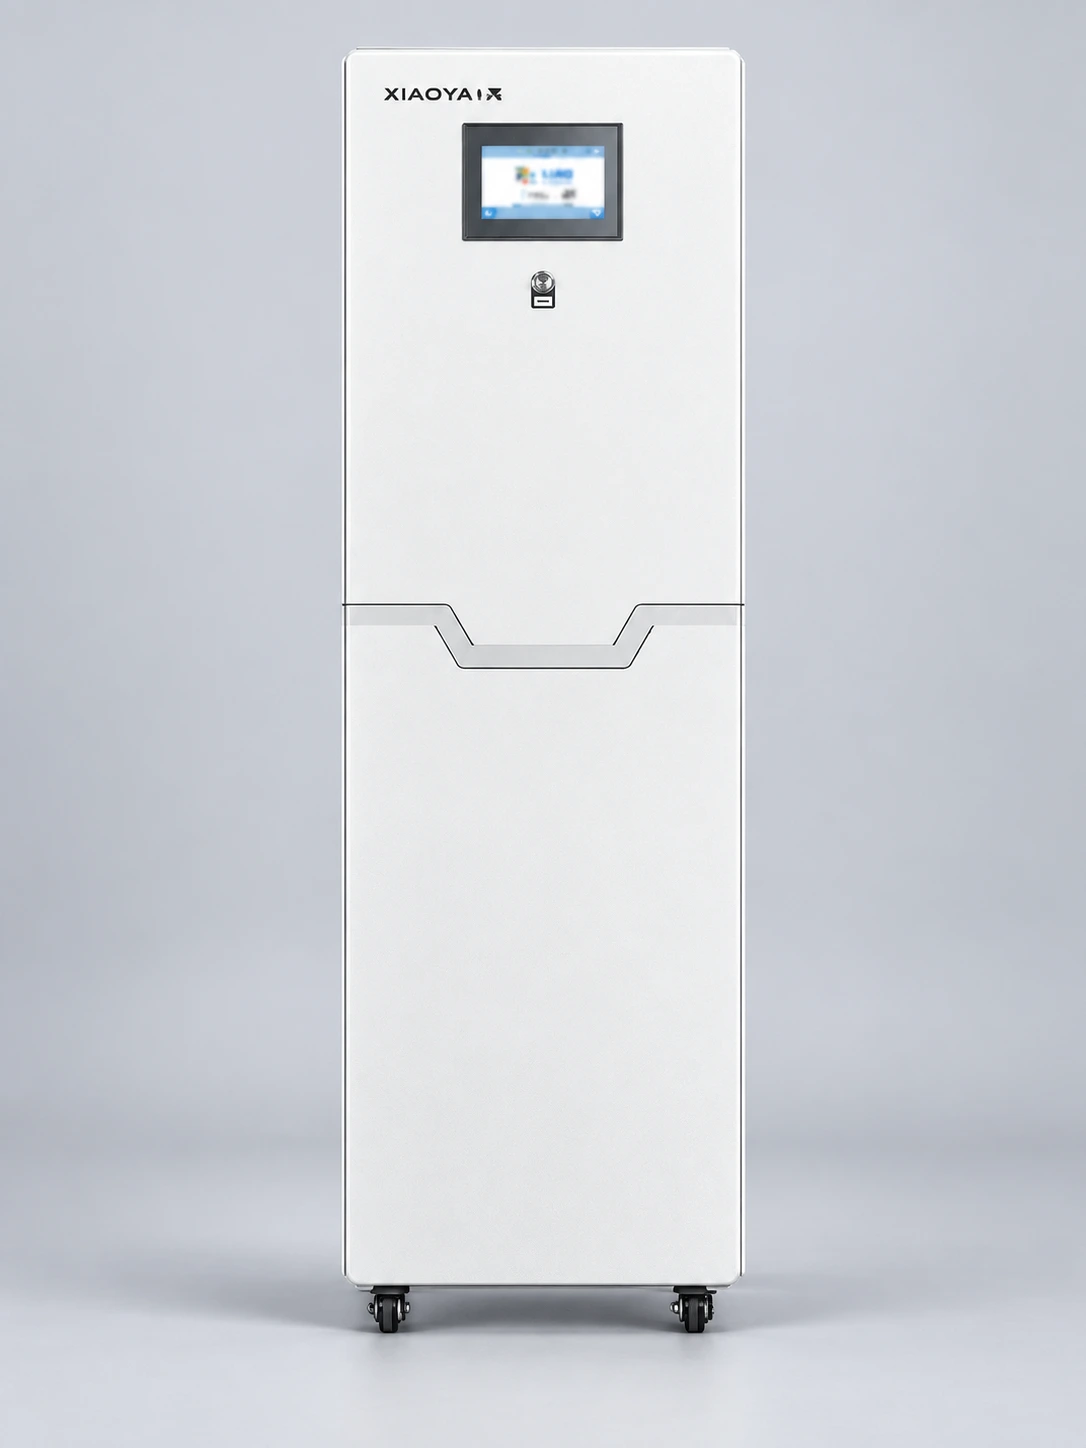
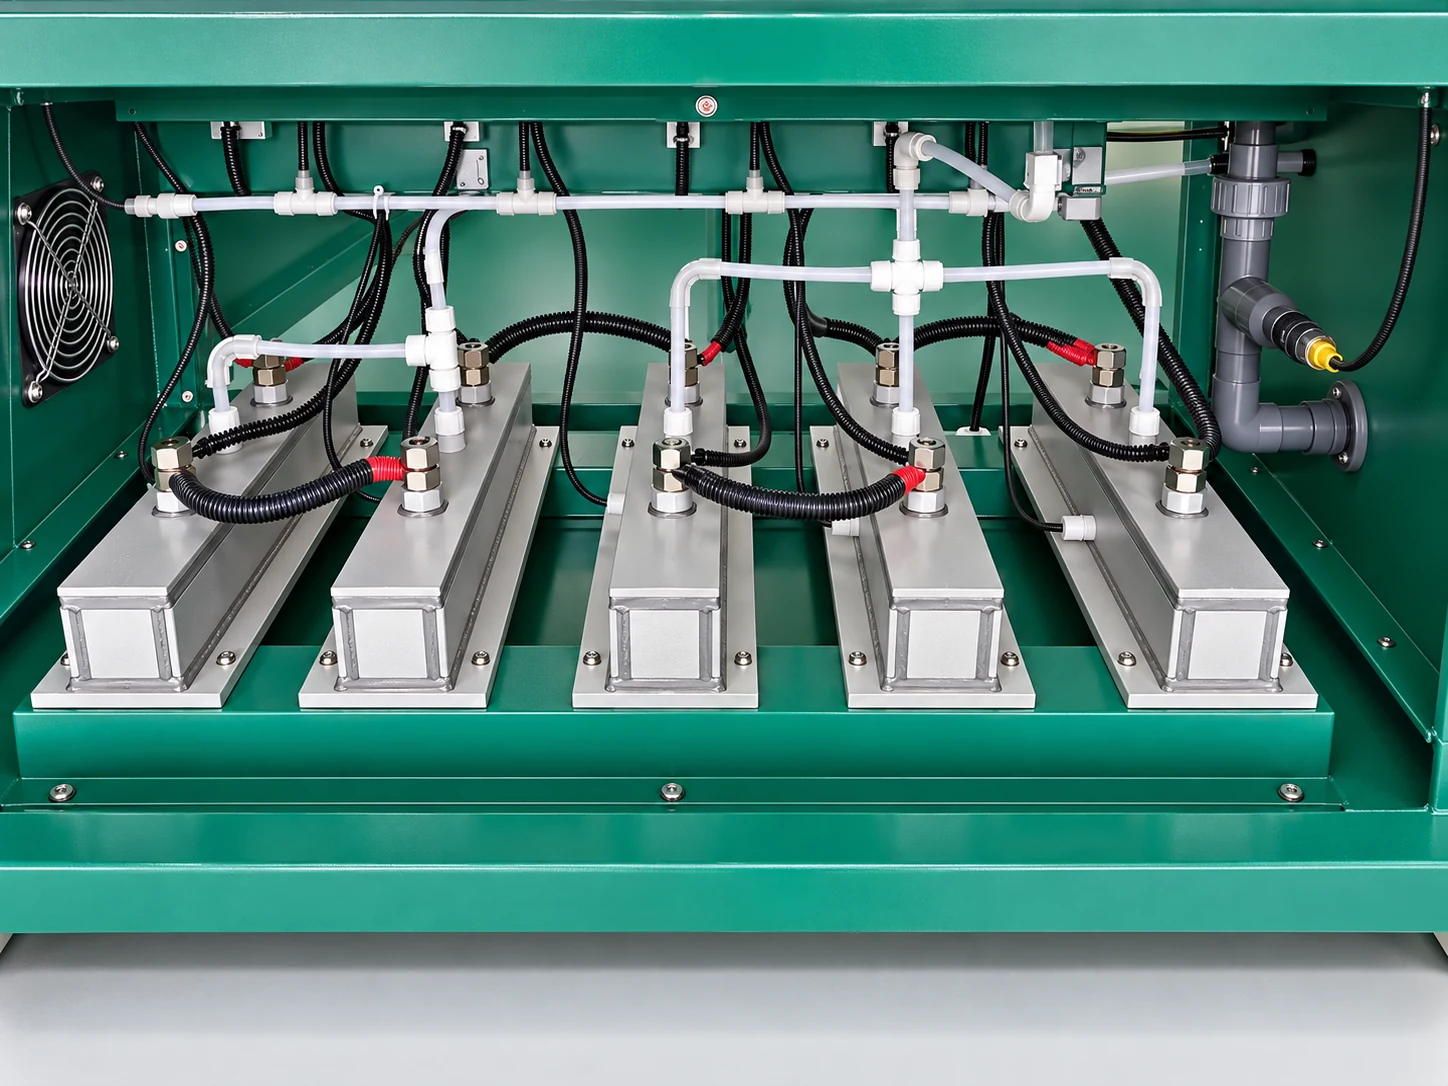
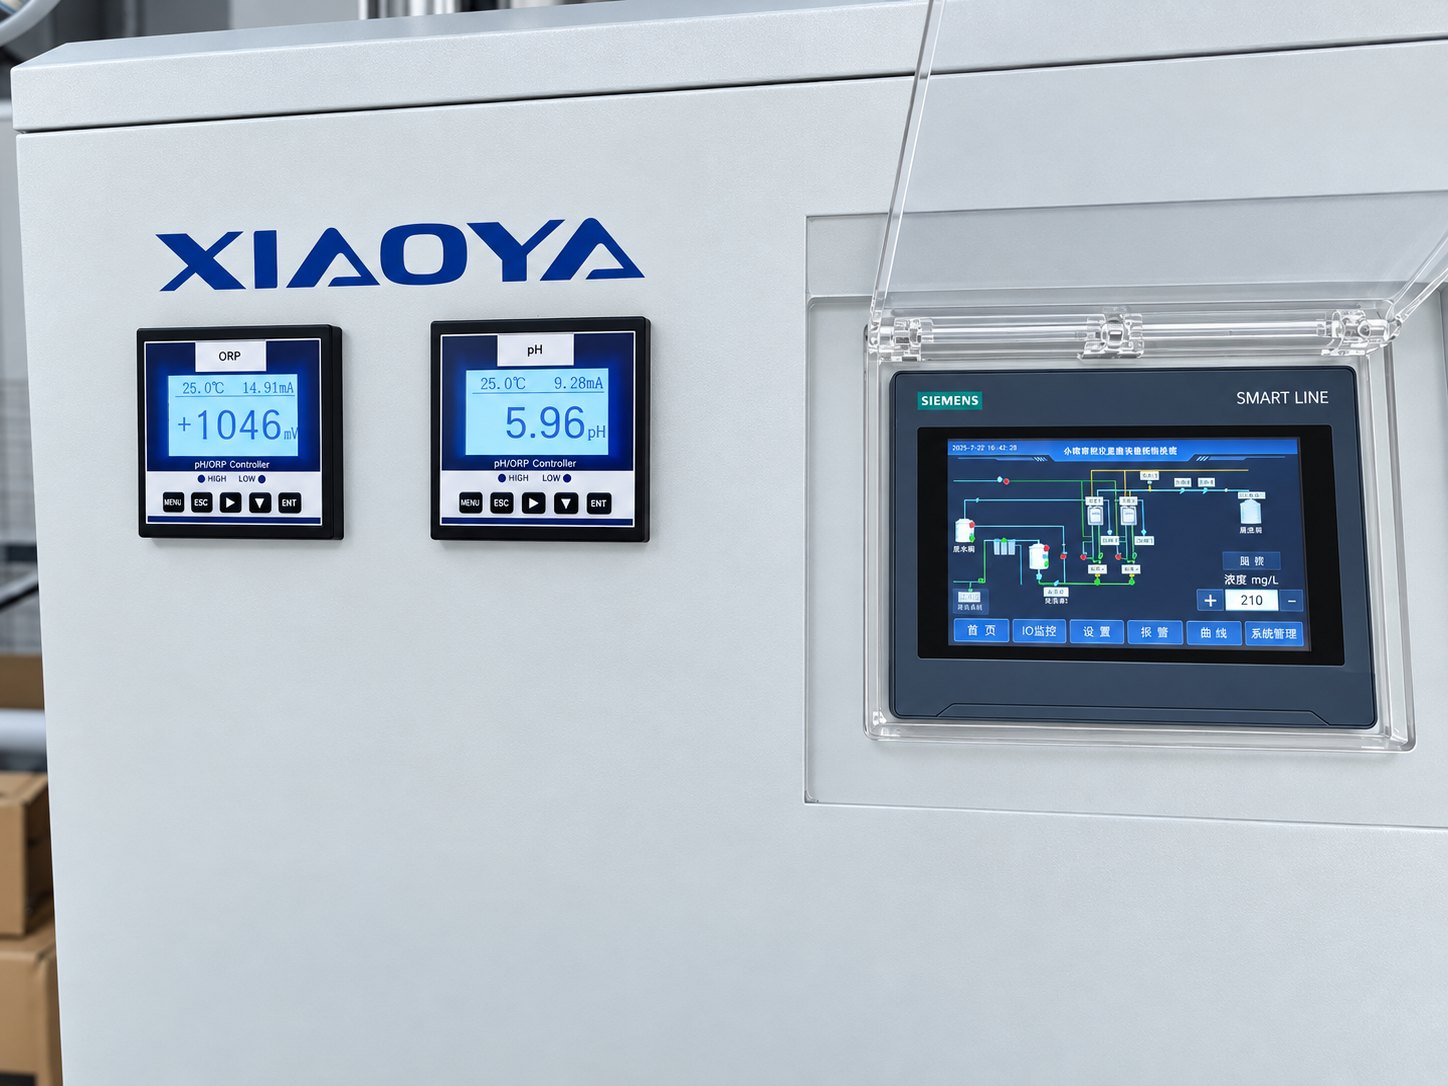
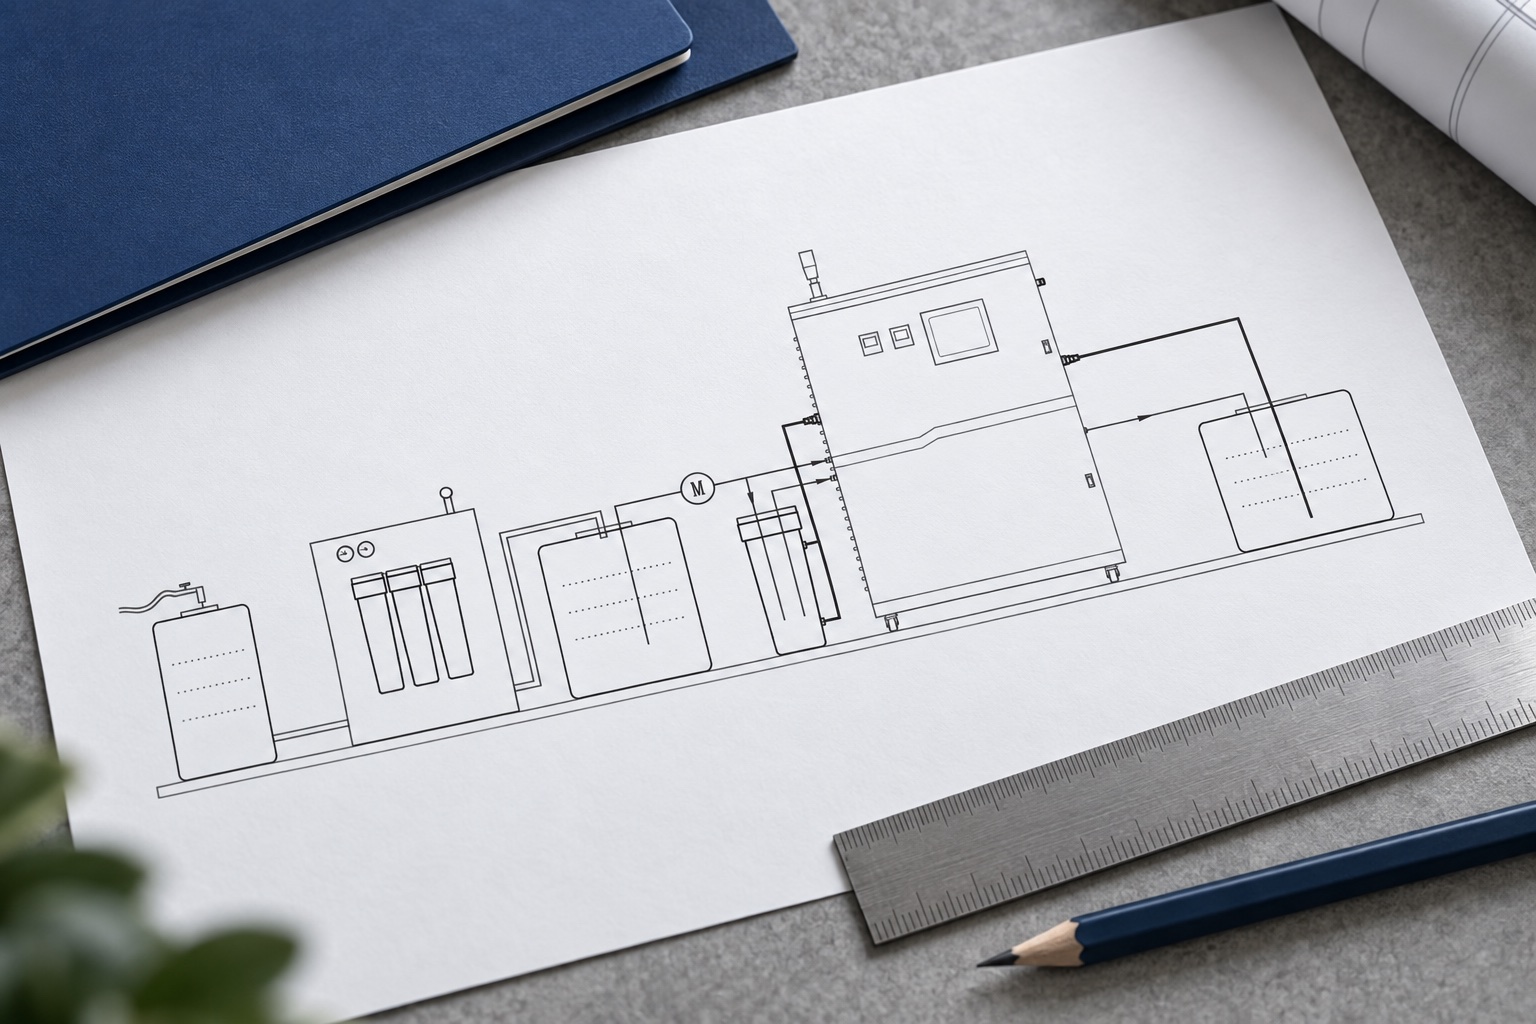
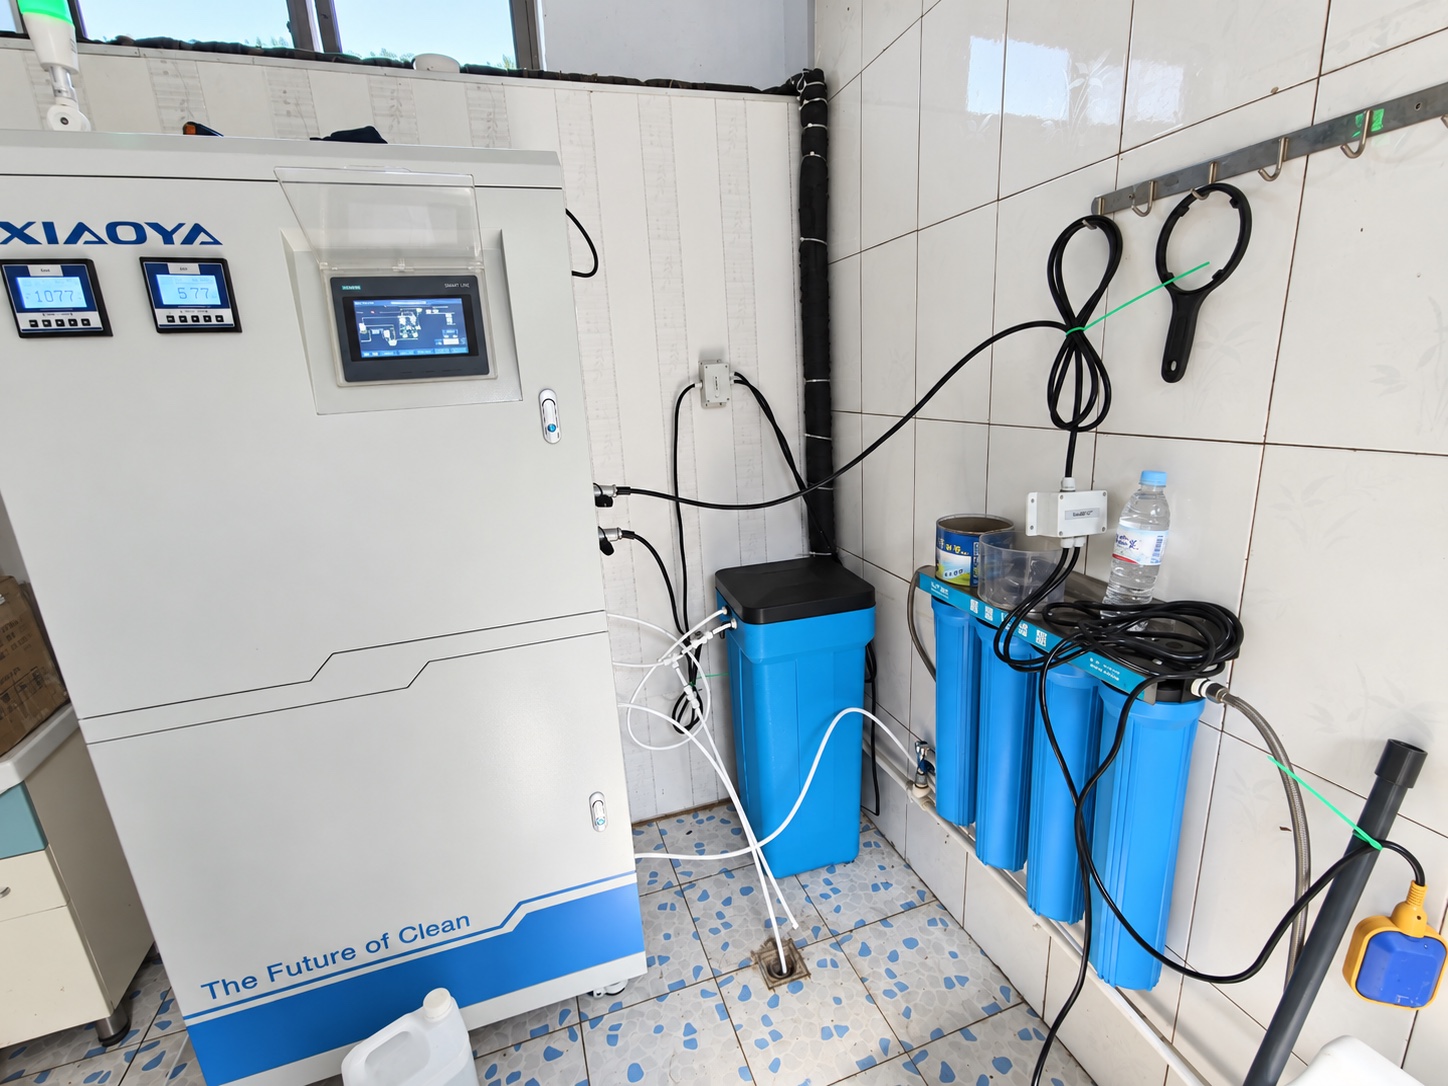
မြင့်မားသောကနဦးရင်းနှီးမြှုပ်နှံမှုဖြင့် လက္ခဏာရပ်ရှိသော ဖြေရှင်းချက်တစ်ခုကို ကျွန်ုပ်တို့ အဆိုပြုခဲ့သည်၊ သို့သော် လက်ရှိဖြစ်ပေါ်နေသော ကုန်ကျစရိတ်များကို သိသိသာသာ သက်သာစေသည်- အလုပ်ရုံ၏ထောင့်တွင် စက်မှုအဆင့် hypochlorous အက်ဆစ်ဂျင်နရေတာနှစ်လုံးကို တပ်ဆင်ခြင်းနှင့် ၎င်းတို့ကို စက်ရုံနှင့် ချိတ်ဆက်ခြင်း’ရှိပြီးသား သန့်စင်သောရေအကြို သန့်စင်မှုစနစ်။ ပိုက်နှင့်ရေနှင့် အစားအစာအဆင့် လျှပ်စစ်ဓာတ်ဆားကို ကုန်ကြမ်းအဖြစ် အသုံးပြု၍ စနစ်သည် 5 ppm မှ 200 ppm အထိ ပါဝင်မှုရှိသော ဖြေရှင်းချက်များကို ထုတ်လုပ်နိုင်ပြီး သုံးစွဲသူအားလုံးနှင့် တွေ့ဆုံနိုင်သည်။’s သီးခြားလိုအပ်ချက်များ။ စက်ကိရိယာများတွင် ပေါင်းစပ်ထားသော ကွင်းပိတ်အာရုံခံကိရိယာများ ပါ၀င်ပြီး အထွက်အား အာရုံစူးစိုက်မှုကို အမှားအယွင်းမရှိ အနားသတ်အတွင်း ထားရှိပေးသည်။ ±0.3 ppm ၎င်းသည် ဝန်ထမ်းများမှ လက်ဖြင့် ဖျော်ရည်ပြုလုပ်ရန် မလိုအပ်ဘဲ ဖြေရှင်းချက်အား လိုအပ်သလောက် ဝင်ရောက်နိုင်စေပါသည်။ သုံးလကြာ လည်ပတ်ပြီးနောက် စုဆောင်းထားသော အချက်အလက်များအပေါ် အခြေခံသည်။—စက်ရုံကို ဆန့်ကျင်ကန့်ကွက်တယ်။’သမိုင်းဝင် နှစ်စဉ်ပိုးသတ်ဆေး သုံးစွဲမှု—ကုန်ကြမ်းအတွက် တစ်နှစ်စာ ကုန်ကျစရိတ်သည် ယခုအခါ ဒေါ်လာ ၆၀၀ ထက်နည်းသည်။ ကြိုတင်ထုပ်ပိုးထားသော ပိုးသတ်ဆေးအတွက် ယခင်နှစ်စဉ်အသုံးစရိတ် $5,600 နှင့် နှိုင်းယှဉ်ပါက၊ ၎င်းသည် နှစ်စဉ် $5,000 ချွေတာခြင်းကို ကိုယ်စားပြုပါသည်။ စက်ပစ္စည်းဝယ်ယူမှုကုန်ကျစရိတ်အတွက် စာရင်းအင်းသည့်အခါတွင်ပင် စုစုပေါင်းရင်းနှီးမြှုပ်နှံမှုကို လ 30 အောက်အတွင်း အပြည့်အဝပြန်လည်ရယူနိုင်သည်။
ကမ္ဘာတစ်ဝှမ်းရှိ ဖောက်သည်များနှင့် ကျွန်ုပ်တို့၏လုပ်ဆောင်မှုမှတစ်ဆင့်၊ ကြိုတင်ထုပ်ပိုးထားသော hypochlorite ပိုးသတ်ဆေး၏တန်ဖိုးကို ကျွန်ုပ်တို့ အမြဲအသိအမှတ်ပြုပါသည်။—၎င်းသည် အိမ်ထောင်စုများ၊ ယာယီပွဲများ၊ အသေးစားစီးပွားရေးနေရာများ၊ ဆေးရုံများ၊ သို့မဟုတ် သီးသန့်ပိုးသတ်ဆေး လိုအပ်ချက်များအတွက် အမှန်တကယ် လိုက်လျောညီထွေရှိဆုံး ဖြေရှင်းချက်ဖြစ်သည်။ သို့သော် ပို့ကုန်ကို ဦးတည်သော စက်ရုံများ—ထိုင်းနိုင်ငံတွင် အကြီးစား စားသောက်ကုန် ပြုပြင်ရေး စက်ရုံများ ကဲ့သို့သော၊—ခန့်မှန်း၍ရနိုင်သော တည်ငြိမ်သောပိုးသတ်ဆေးလိုအပ်ချက်များဖြင့် စဉ်ဆက်မပြတ်ထုတ်လုပ်မှုကို ထိန်းသိမ်းထားသည့် ဆိုက်တွင်းရှိ hypochlorite မီးစက်သည် ပို၍သင့်လျော်သောရွေးချယ်မှုဖြစ်သည်။ ပိုင်ဆိုင်မှုစုစုပေါင်းကုန်ကျစရိတ်-ပိုင်ဆိုင်မှုရှုထောင့်မှအကဲဖြတ်ရန် သင့်အား ကျွန်ုပ်တို့တိုက်တွန်းပါသည်- စက်ပစ္စည်းရင်းနှီးမြုပ်နှံမှုကို ရှောင်ကြဉ်ခြင်းဖြင့် သင် "ချွေတာခြင်း" ဟုထင်နိုင်သော ငွေလုံးငွေရင်းအသုံးစရိတ်သည် ဂိုဒေါင်ထဲတွင် သက်တမ်းကုန်သွားသော ပိုးသတ်ဆေးထိုင်နေခြင်း၊ အကောက်ခွန်စစ်ဆေးခြင်းအခကြေးငွေများ သို့မဟုတ် ကုန်သေတ္တာများတွင် အဖိုးတန်နေရာလွတ်များရယူခြင်းကဲ့သို့ ကုန်ဆုံးသွားတတ်သည်။ ရေရှည်လည်ပတ်မှုရှိသော မည်သည့်စက်ရုံအတွက်မဆို ယုံကြည်စိတ်ချရသော၊ တိကျသော၊ လိုအပ်ချက်အရ၊ ဆိုက်ရောက်ထုတ်လုပ်မှုစနစ်သည် အမှန်တကယ် သတိထားရမည့် ရွေးချယ်မှုဖြစ်သည်။—ကုန်ကျစရိတ်-အကျိုးခံစားခွင့် ခွဲခြမ်းစိတ်ဖြာမှုကို ခိုင်မာစွာ ရပ်တည်နိုင်သော တစ်ခု။